Entre fragmentation et intelligence: une nouvelle ère pour l'économie mondiale
Par Wei Yao, Chef Économiste Groupe et Responsable de la Recherche Asie-Pacifique, Société Générale
Cet article a été initialement publié dans HongKongEcho.
1. L’économie mondiale a-t-elle trouvé un nouvel équilibre ?
Pas tout à fait. L’économie mondiale a fait preuve d’une résilience remarquable, mais il ne faut pas confondre résilience et équilibre. Nous sommes toujours dans une phase de transition entre un ancien modèle fondé sur la mondialisation, une inflation faible et un capital bon marché, et une nouvelle ère pour l'économie mondiale dont les formes restent encore à définir.
Deux forces structurelles majeures façonnent cette transition : la géopolitique et l’intelligence artificielle. La géopolitique détériore les dividendes de la paix, transforme l’interdépendance économique en levier stratégique et conduit les chaînes d’approvisionnement à privilégier la sécurité et la redondance plutôt que la simple efficacité. À l’inverse, l’intelligence artificielle ouvre la perspective de gains de productivité, d’économies d’échelle et d’automatisation accrues. Toutefois, ces deux dynamiques sont fortement consommatrices de capital et stimulent la demande en usines, centres de données, réseaux électriques, semi-conducteurs, minerais critiques et main-d’œuvre qualifiée.
La prochaine phase de croissance devrait ainsi être plus intensive en investissements. La défense, la sécurité énergétique, les infrastructures numériques et la résilience des chaînes d’approvisionnement mobiliseront une part croissante des capitaux. L’intelligence artificielle pourrait améliorer la productivité, mais l’ampleur comme la répartition de ces bénéfices demeurent incertaines. Dans le même temps, les gouvernements devront restaurer leurs marges de manœuvre budgétaires, répondre aux défis du vieillissement démographique et préserver l’adhésion sociale aux transformations économiques.
Pour les entreprises, l’enseignement est clair : l’efficacité seule ne constitue plus une stratégie suffisante. La robustesse devient un facteur clé de compétitivité. Cela implique notamment la diversification des approvisionnements, la sécurisation des ressources énergétiques, la capacité d’adaptation technologique et le maintien de bilans solides. Le nouvel équilibre ne pourra émerger pleinement que lorsque les cadres institutionnels se seront adaptés aux mutations technologiques et géopolitiques en cours. L’histoire montre que ce processus est rarement linéaire : la technologie évolue d’abord, le capital s’ajuste ensuite et les institutions suivent en dernier lieu.
2. Entrons-nous dans une nouvelle ère pour les taux d’intérêt ?
Les entreprises doivent se préparer à évoluer dans un environnement où les taux d’intérêt demeureront structurellement plus élevés et plus volatiles qu’au cours de la décennie ayant précédé 2020.
Cela ne signifie pas que les taux directeurs continueront d’augmenter indéfiniment. En revanche, il est probable que le niveau plancher des taux d’intérêt se soit durablement relevé, tandis que leur trajectoire autour de ce nouveau point d’équilibre sera moins prévisible.
Trois facteurs expliquent cette nouvelle ère.
Premièrement, les risques inflationnistes se révèlent plus persistants. Les tensions géopolitiques peuvent rapidement renchérir les coûts de l’énergie et perturber les chaînes d’approvisionnement. Par ailleurs, le cycle d’investissement lié à l’intelligence artificielle génère une forte demande immédiate pour l’électricité, les centres de données, les semi-conducteurs et les talents qualifiés. Si l’IA pouvait, à terme, réduire certains coûts grâce à des gains de productivité, son impact à court terme est davantage susceptible d’accroître les besoins en capital et en ressources. De plus, si l’IA contribue effectivement à relever durablement le potentiel de croissance de l’économie, cela plaiderait en faveur d’un relèvement du taux d’intérêt réel neutre.
Deuxièmement, les politiques budgétaires exercent une pression haussière sur les taux à long terme. Les États doivent financer le vieillissement des populations, les dépenses de défense, la sécurité énergétique, les infrastructures et les politiques industrielles, souvent à partir de niveaux d’endettement déjà élevés. L’augmentation des émissions obligataires, le renchérissement des coûts de refinancement et la réduction progressive des achats d’actifs par les banques centrales impliquent que les investisseurs privés absorbent une part plus importante de la dette souveraine. Les primes liées au risque budgétaire et à l’offre de titres pourraient ainsi maintenir les rendements à long terme à des niveaux élevés, même lorsque les banques centrales commenceront à abaisser leurs taux à court terme. La structure de maturité de la dette constitue également un facteur déterminant : les États davantage dépendants des financements à court terme ressentiront plus rapidement la hausse des coûts de financement.
Troisièmement, la communication de politique monétaire de la Réserve fédérale américaine évolue. Sous l’impulsion de Kevin Warsh, la Fed s’est éloignée de la pratique consistant à fournir des indications explicites sur l’orientation future de sa politique monétaire (« forward guidance »), estimant que cet outil est moins adapté à l’environnement actuel marqué par une forte incertitude. Les marchés sont désormais davantage invités à réagir aux données économiques au fil de leur publication plutôt qu’à suivre une trajectoire de politique monétaire clairement balisée. Kevin Warsh lui-même a reconnu en juillet que cette réduction du « forward guidance » avait pu contribuer à la hausse significative des rendements nominaux et réels des emprunts du Trésor américain.
Pour les entreprises, le message est sans ambiguïté : les modèles économiques ne doivent plus être construits sur l’hypothèse d’un retour durable à l’argent abondant et peu coûteux. Les décisions d’investissement doivent être évaluées à l’aune de taux d’actualisation réels plus élevés, d’une volatilité accrue des rendements de long terme, d’écarts de refinancement plus larges et de mouvements de change plus marqués. La caractéristique essentielle de cette nouvelle ère pourrait ne pas être uniquement le niveau plus élevé des taux d’intérêt, mais également le coût croissant de l’incertitude.
Graphique : L’inflation demeure nettement supérieure aux niveaux observés avant 2020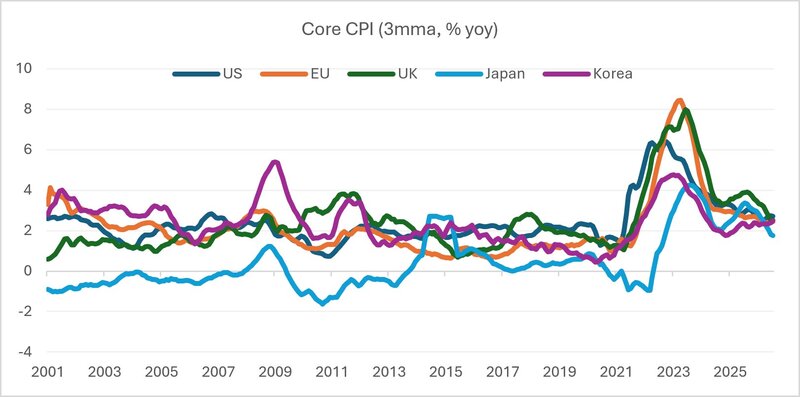
Source: SG Cross Asset Research/Economics, CEIC
3. Quel est aujourd’hui le risque le plus critique à surveiller ?
Le risque le plus important n’est ni un événement géopolitique isolé ni un choc économique spécifique. Il réside dans l’interaction entre des taux d’intérêt réels durablement élevés et un éventuel décalage dans la monétisation des investissements liés à l’intelligence artificielle.
L’IA recèle un potentiel considérable à long terme, mais son déploiement actuel nécessite des investissements massifs dans les semi-conducteurs, les centres de données, l’énergie, les systèmes de refroidissement, les réseaux électriques, le foncier et les infrastructures de communication. Si la technologie progresse rapidement, son adoption par les entreprises, la transformation des organisations et la génération de revenus peuvent en revanche s’inscrire dans des délais beaucoup plus longs. Les entreprises doivent repenser leurs processus, leur gouvernance, leurs compétences et leurs mécanismes d’incitation avant que les avancées technologiques ne se traduisent par des gains de productivité à l’échelle de l’économie.
Ce décalage temporel est particulièrement important dans un contexte où les modes de financement évoluent. Les investissements liés à l’IA reposent de plus en plus sur l’endettement et le crédit privé, plutôt que sur le seul autofinancement. Certes, les activités historiques des grands acteurs du numérique restent très rentables, mais l’ampleur des dépenses d’infrastructure absorbe désormais une part significative de leurs flux de trésorerie opérationnels. Certains enregistrent même des flux de trésorerie disponibles négatifs, tandis que leur dette et leurs engagements contractuels de long terme continuent d’augmenter.
Le risque n’est donc pas que l’intelligence artificielle échoue. Il réside plutôt dans l’hypothèse où son succès économique se matérialiserait plus lentement que ce qu’anticipent aujourd’hui les marchés financiers et les plans d’investissement. Si les revenus générés déçoivent alors que le coût réel du financement demeure élevé, les valorisations pourraient se corriger, les spreads de crédit s’élargir et les programmes d’investissement être revus à la baisse. Dans la mesure où l’investissement dans l’IA constitue désormais un moteur important de la croissance, du commerce international et de la confiance des marchés, une telle correction pourrait avoir des conséquences macroéconomiques, et non se limiter au seul secteur technologique. Des valorisations boursières élevées et une exposition accrue du crédit d’entreprise pourraient amplifier ce mouvement de réévaluation.
Le premier est celui du levier financier, incluant l’endettement, l’exposition au crédit privé, les mécanismes de garantie et les circuits de financement croisés au sein de l’écosystème de l’IA.
Le second concerne la répartition des gains de productivité. Si ces gains bénéficient principalement au capital, tandis que la progression des revenus du travail et de la demande globale s’essouffle, les résistances politiques et sociales pourraient s’intensifier. L’équilibre est délicat : le risque est autant que l’IA ne génère pas suffisamment rapidement les gains de productivité attendus, qu’elle les génère sans pour autant soutenir une demande suffisamment large et inclusive.
Graphique : le niveau d’endettement des entreprises demeure globalement maîtrisé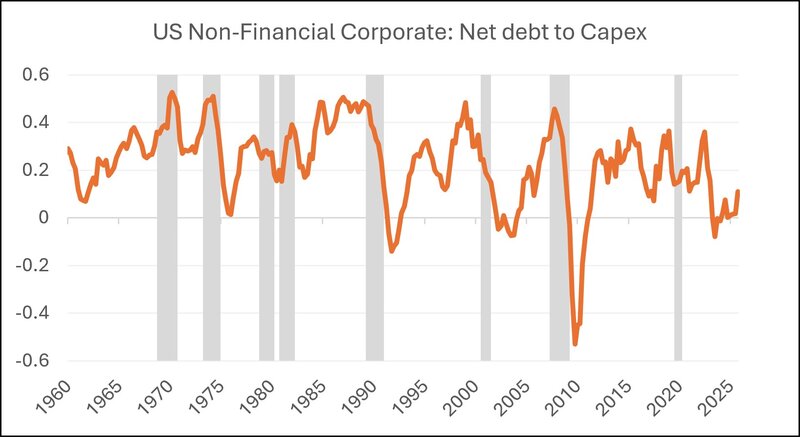
Source: SG Cross Asset Research/Economics, BLS
4. Pourquoi l’Asie est-elle plus que jamais au cœur des enjeux mondiaux ?
L’Asie occupe une place centrale parce qu’elle se situe à la convergence des principaux moteurs de croissance de l’économie mondiale : les technologies de pointe, l’industrie manufacturière, l’urbanisation, la réorganisation des chaînes d’approvisionnement et l’essor de la demande des consommateurs. La région ne se contente pas de participer à l’émergence de la prochaine ère économique mondial, elle contribue activement à la façonner.
L’Asie-Pacifique devrait représenter près de 60 % de la croissance mondiale en 2025 et 2026. Cette résilience s’appuie sur plusieurs facteurs : le dynamisme des investissements technologiques, l’essor des exportations liées à l’intelligence artificielle, le soutien des politiques publiques et la reconfiguration des chaînes de valeur à l’intérieur même de la région. La Corée du Sud, le Japon et Taïwan occupent une position stratégique dans la production de technologies avancées, tandis que l’ASEAN et l’Inde offrent des opportunités croissantes dans les secteurs manufacturiers, les services et les marchés de consommation.
La région doit néanmoins relever des défis importants. Elle demeure fortement exposée aux chocs sur les prix de l’énergie importée. Elle se trouve également au cœur des rivalités stratégiques liées aux semi-conducteurs, aux minerais critiques et aux capacités de production industrielles.
Graphique : L’Asie domine les exportations de matériel lié à l’intelligence artificielle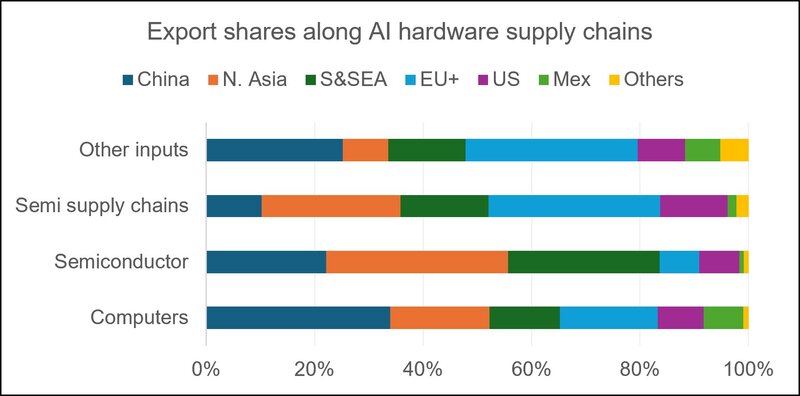
Source: SG Cross Asset Research/Economics, CEIC, UN Comtrade
5. Quel sera le prochain chapitre de l’histoire économique de la Chine ? Et quel rôle la ville de Hong Kong peut-elle jouer ?
La Chine entre dans une nouvelle phase de son développement économique, marquée par le passage d’une période d’expansion rapide à un processus plus complexe de rééquilibrage. Son principal défi ne réside pas dans un manque de capacités productives, mais dans l’écart croissant entre la puissance de son appareil de production et l’insuffisance de la demande intérieure.
Le modèle actuel demeure néanmoins robuste. La Chine conserve des avantages industriels considérables et occupe des positions clés dans des secteurs stratégiques tels que l’électrification, les énergies propres, les terres rares, les équipements industriels et les chaînes de valeur technologiques. Les investissements manufacturiers et les exportations ont contribué à compenser l’ajustement prolongé du secteur immobilier. Les exportations chinoises continuent également de jouer un rôle important dans le développement des technologies avancées et de l’écosystème de l’intelligence artificielle à l’échelle mondiale.
Cette force constitue toutefois aussi une source de tensions. La correction du marché immobilier a pesé sur le patrimoine des ménages ainsi que sur les finances des collectivités locales. La demande privée demeure modérée, tandis que la faiblesse de l’inflation a contribué à une dépréciation du taux de change réel et au renforcement des exportations nettes. Dans le même temps, l’élargissement continu de l’excédent commercial devient de plus en plus difficile à soutenir compte tenu de la taille de l’économie chinoise et de l’intensification des tensions commerciales internationales.
La prochaine période devra donc être portée davantage par la consommation et les gains de productivité que par une nouvelle vague d’investissements financés par l’endettement. Le renforcement de la protection sociale, l’amélioration des systèmes de santé et de retraite, ainsi qu’un soutien accru aux travailleurs migrants et aux ménages à revenus modestes permettraient de réduire l’épargne de précaution. La restructuration du secteur immobilier et la réforme des finances locales contribueraient également à restaurer la confiance. Enfin, des conditions de concurrence plus équilibrées entre entreprises privées, entreprises publiques et groupes étrangers favoriseraient une meilleure allocation du capital et stimuleraient l’innovation.
Les opportunités restent néanmoins considérables. Une économie de la taille de la Chine n’a pas besoin d’afficher des taux de croissance exceptionnellement élevés pour générer des marchés d’envergure. L’adoption de l’intelligence artificielle, le développement des services, de la santé, des technologies vertes et de l’industrie manufacturière avancée constituent autant de relais de croissance. Toutefois, cette transition sera progressive et semée de défis.
Dans ce contexte, le rôle de Hong Kong est singulier. Sa valeur ajoutée réside dans sa capacité à faire le lien entre différents systèmes : entre la Chine continentale et les marchés internationaux, entre le renminbi (RMB) et les principales devises mondiales, entre le financement bancaire et les marchés de capitaux, ainsi qu’entre les entreprises chinoises et les investisseurs internationaux. Cette fonction de passerelle devient d’autant plus essentielle que l’économie mondiale se fragmente.
L’extension de la facilité RMB Business Facility de la Hong Kong Monetary Authority (HKMA), ainsi que le développement continu des dispositifs Bond Connect, Swap Connect et des instruments offshore libellés en renminbi, renforcent la capacité de Hong Kong à accompagner les flux commerciaux, les investissements et les activités de trésorerie des entreprises à travers l’Asie, l’Europe et le Moyen-Orient.
Pour les entreprises européennes, Hong Kong peut continuer de constituer une plateforme de référence pour le financement régional, la gestion des risques liés au renminbi, les services professionnels et les relations avec les entreprises chinoises poursuivant leur développement international. Son avantage comparatif ne réside plus uniquement dans son rôle de porte d’entrée vers la Chine. Il tient désormais à sa capacité à connecter les différents acteurs d’un écosystème économique asiatique de plus en plus complexe et interconnecté.
Graphique : la croissance économique chinoise dépend désormais largement de la demande extérieure
Source: SG Cross Asset Research/Economics, NBS

Par Wei Yao, Chef Économiste Groupe et Responsable de la Recherche Asie-Pacifique, Société Générale

Interview vidéo avec Lénaïg Trénaux, Coresponsable monde Energie, Mines et Industries et Responsable Sustainable &...
Société Générale aide les entreprises à évoluer dans un écosystème des paiements en pleine mutation en rapprochant les...
Entretien avec Guido Van Hauwermeiren, Vice-Président du secteur Automobile & Mobilité, Société Générale
KPMG, ResetConnect 2026